El horario de rollover, y por qué tu stop deja de ser tu stop
Hay una hora al día, todos los días, en la que el mercado de divisas —el forex— cambia de naturaleza durante unos minutos. No cambia de dirección: cambia de coste.
Es el horario de rollover, y si tienes un stop colocado dentro de esa franja, ese stop no es el que pusiste.
Qué es el horario de rollover, en una frase
Es el momento en que el bróker cierra contablemente el día y vuelve a abrirlo. Por convención, el día del mercado de divisas termina a las cinco de la tarde de Nueva York. OANDA, por ejemplo, considera que una posición abierta a las 17:00, hora de Nueva York, ha pasado la noche, y le aplica el interés de las dos divisas del par —el swap— (condiciones consultadas en octubre de 2026).
Y durante unos minutos casi nadie está dando precio. Ese mismo bróker cierra todos sus pares de divisas de 16:59 a 17:05, hora de Nueva York, cada día que hay mercado.
Eso último es lo que importa. Alrededor de ese cierre el diferencial —el spread, que es como lo vas a ver nombrado en casi todas partes— se ensancha. No porque el precio se mueva, sino porque hay menos gente al otro lado. Un estudio de Ito y Hashimoto, con cotizaciones y operaciones del mercado interbancario electrónico de enero de 1999 a diciembre de 2001 (texto completo), encontró que el diferencial es más estrecho cuantas más operaciones hay. En sus datos (texto completo) se ensancha a partir de las horas 16-17 GMT y toca máximo en las horas 21-22 GMT. El estudio sitúa los diferenciales más anchos entre la media tarde y la noche de Nueva York, de las 18 a las 22 GMT. Cuánto se abre el tuyo depende de tu bróker y del día.
Un ejemplo con números redondos, para ver la forma, con el diferencial en puntos. Aquí un punto es la cuarta cifra decimal del precio. No es una medición de ningún bróker:
16:50 EST    EURUSD   compra 1.08421   venta 1.08429    diferencial  0,8
16:58 EST    EURUSD   compra 1.08390   venta 1.08465    diferencial  7,5
17:02 EST    EURUSD   compra 1.08361   venta 1.08492    diferencial 13,1
17:15 EST    EURUSD   compra 1.08418   venta 1.08427    diferencial  0,9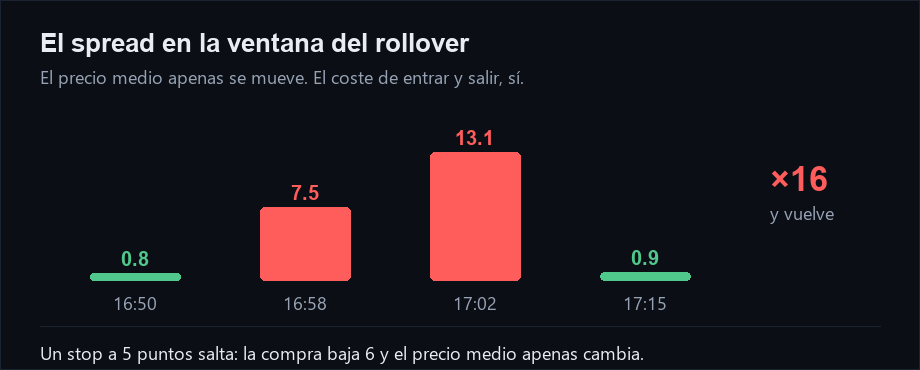
Ejemplo: el precio medio apenas se mueve y el spread se dispara de 0,8 a 13,1, que es 13,1 / 0,8 ≈ 16 veces más ancho. Luego vuelve a su sitio.
Y fíjate en la hora: esto pasa alrededor de las cinco de la tarde en Nueva York, todos los días. Si tu gráfico va en hora del servidor, búscalo donde caiga: es la misma franja del mercado aunque tu reloj diga otra cosa.
Por qué tu stop deja de ser tu stop
Un stop de venta se ejecuta contra el precio de compra del bróker, que es el lado bajo del diferencial. Lo dice la ayuda de MetaTrader 5: las ventas se ejecutan al Bid, y el stop de una posición comprada se comprueba contra ese precio.
Ejemplo: en la tabla de arriba, el lado de compra baja de 1.08421 a 1.08361, y 1.08421 − 1.08361 = 0.00060. Con el punto a 0.0001, son 0.00060 / 0.0001 = 6 puntos. El precio medio apenas cambia. Si tu stop estaba 5 puntos por debajo del precio de compra, se ejecuta sin que el precio medio haya llegado hasta él.
Nada falló. El bróker hizo lo correcto. Pero tu operación se cerró por un hueco de liquidez y no por la tesis que la cerraba.
Y la parte que lo hace difícil de detectar: en el historial queda como un stop normal. Mismo precio, misma hora, mismo motivo. La única forma de saber que pasó esto es mirar la hora y reconocer la franja.
La consecuencia práctica: un stop que queda más cerca del precio que lo que baja el lado de compra de tu bróker en esa franja es un stop que puedes perder gratis. Mide cuánto se abre el diferencial en tu cuenta a esa hora. Y luego, o alejas el stop antes de la ventana, o cierras antes, o aceptas que esa noche la operación tiene un riesgo que no es el que calculaste.
Qué sesión tiene más liquidez del día
El mercado de divisas no tiene un horario oficial de sesiones. Es un mercado extrabursátil, sin bolsa central: el Banco de Pagos Internacionales lo mide como negociación OTC. Lo que se llama «sesión» es la jornada laboral de cada plaza.
| Sesión | Cuándo | Lo que la caracteriza |
|---|---|---|
| Asia | La jornada de Tokio | Un salto de actividad en la apertura y un bache a la hora de comer (Ito y Hashimoto) |
| Londres | La jornada de Londres | La plaza con más negocio: el Reino Unido concentra en torno al 38 % de la negociación mundial de divisas (BIS, abril de 2025) |
| Nueva York | La jornada de Nueva York | La segunda plaza: Estados Unidos, en torno al 19 % (BIS, abril de 2025) |
Lo que importa no son las franjas, son los solapes:
- Tokio y Londres a la vez — la mañana de Londres, cuando en Tokio ya es por la tarde. El estudio de Ito y Hashimoto (texto completo) encuentra tres picos de actividad al día, y éste es el segundo: los otros dos son la apertura de Tokio y el solape de la tarde de Londres con la mañana de Nueva York.
- Londres y Nueva York a la vez — la tarde de Londres y la mañana de Nueva York. Son las dos plazas con más negocio según el BIS. Es el tercer pico del mismo estudio (texto completo), que encuentra el diferencial estrecho durante la jornada de Londres y en su punto más estrecho cuando el mercado está más ocupado, en las horas que comparten Londres y Nueva York. Estrecho, no garantizado: un diferencial variable no lo garantiza nadie.
Si sólo vas a recordar una cosa: la actividad se concentra en la apertura de Tokio y en los solapes, y el coste sube fuera de esas horas. Operar la misma estrategia en el solape de Londres y Nueva York y a última hora de la tarde de Nueva York no es operar la misma estrategia.
Por qué el swap del miércoles es triple
El swap de las posiciones que cruzan la noche del miércoles al jueves se cobra normalmente por tres días. La liquidación de la mayoría de los pares tarda dos días laborables y el fin de semana no cuenta: la fecha de valor salta del viernes al lunes, y el bróker cobra esos tres días de una vez. Lo explican así OANDA y Pepperstone (consultados en octubre de 2026). El día exacto lo fija cada bróker para cada símbolo; en MetaTrader 5 es la propiedad SYMBOL_SWAP_ROLLOVER3DAYS.
Si tu estrategia mantiene posiciones varios días, esa noche cuesta tres veces lo que cualquier otra. En un par con swap negativo y una posición grande, eso puede ser la diferencia entre una operación ganadora y una plana.
No es un detalle para optimizar. Es un dato que hay que tener en la hoja antes de abrir.
El problema de la hora, otra vez
La franja del rollover está en hora de Nueva York. No porque la publique una bolsa —el contado de divisas no tiene—, sino porque el cierre de las cinco es la convención del mercado. Tu gráfico no está en hora de Nueva York: está en la hora del servidor de tu bróker. IC Markets y FTMO, por ejemplo, declaran GMT+2, y GMT+3 con el horario de verano (consultado en octubre de 2026).
Y Estados Unidos y Europa no cambian la hora el mismo día. Estados Unidos adelanta el reloj el segundo domingo de marzo y lo atrasa el primero de noviembre (NIST). La Unión Europea lo hace el último domingo de marzo y el último de octubre, como fija la Directiva 2000/84/CE: en 2026, el 29 de marzo y el 25 de octubre (calendario oficial). Eso son tres semanas de desfase en primavera, del 8 al 29 de marzo, y una en otoño, del 25 de octubre al 1 de noviembre.
Lo que significa: durante unas cuatro semanas al año, algo se mueve una hora en tu gráfico y sigue estando donde siempre en el mercado. Qué se mueve depende del calendario que siga tu servidor. Si sigue el de Estados Unidos, el rollover se queda quieto y la apertura de Londres se desplaza. Si sigue el europeo, se desplaza el rollover.
Si codificas las sesiones con números fijos en la hora del servidor, esas semanas tu filtro apunta a la hora equivocada. Y no da error: filtra, trabaja, y filtra mal.
La forma menos frágil es calcular el desplazamiento, no escribirlo:
// El desfase entre la hora del servidor y GMT, tal como lo calcula el terminal.
// Depende del reloj del PC. En el probador de estrategias sale siempre 0.
int desfase_horas = (int)MathRound((TimeTradeServer() - TimeGMT()) / 3600.0);
Dos avisos, los dos de la documentación de MQL5. TimeTradeServer() no le pregunta la hora al servidor: la calcula el terminal, y depende de la configuración horaria de tu ordenador. TimeGMT() sale también de la hora local. Las dos dependen del reloj de tu equipo. Y en el probador de estrategias las dos devuelven lo mismo: ahí el desfase es cero y hay que darlo aparte.
Con eso, las sesiones se definen una vez en GMT y se traducen. Sin eso, se definen en la hora del servidor y envejecen dos veces al año. Y recuerda que Londres y Nueva York también mueven su jornada una hora respecto a GMT con su propio horario de verano: el Reino Unido, el último domingo de marzo y el último de octubre; Estados Unidos, en las fechas de arriba. La hora oficial de Japón es UTC más 9 horas (NICT).
Qué hacer con todo esto
No hace falta una estrategia por sesión. Hacen falta tres reglas:
1. No abrir dentro de la franja del rollover. OANDA, por ejemplo, no cotiza divisas de 16:59 a 17:05, hora de Nueva York. Tempo deja margen a los dos lados y marca como rollover el tramo de 16:55 a 18:05 de Nueva York. Es su criterio, no una norma del mercado. Nada que merezca abrirse ahí deja de merecerlo un rato después. 2. Mirar el diferencial antes de entrar, no el precio. Un diferencial fuera de su rango normal es la señal de que no es tu hora, cualquiera que sea el gráfico. 3. Saber en qué sesión está cada posición abierta. No por elegancia: porque el riesgo de una posición en Asia no es el mismo número que en el solape de Londres, aunque el stop esté en el mismo sitio.
La tercera es la que casi nadie tiene a la vista, y es la que cambia decisiones.
Tempo es un indicador para MetaTrader 5, gratis y completo, que pinta en una franja sobre el gráfico las sesiones de Tokio, Londres y Nueva York y el rollover, con cada sesión calculada en la hora de su propia plaza. Existe porque esta información decide operaciones y estaba en todas partes menos en la pantalla.