El límite de pérdida diaria no mide lo que crees
Una cuenta fondeada se pierde a veces por algo que no tiene nada que ver con operar mal. El límite de pérdida diaria se entiende de una manera y se mide de otra, y esa diferencia de dos palabras es la que cierra cuentas.
El contrato dice «pérdida diaria máxima». El operador lo entiende como «no puedo cerrar el día perdiendo más de X». La financiadora puede medirlo como «tu capital no puede bajar de este número en ningún momento del día». Así lo escribe, por ejemplo, FTMO: lo que no puede caer por debajo del límite es el capital, que cuenta el saldo y además el resultado de las posiciones abiertas, los swaps y las comisiones (reglas consultadas en octubre de 2026).
Las dos frases suenan igual. Son dos reglas distintas, y una de ellas se rompe sin que cierres nada.
El drawdown diario se calcula sobre el saldo o sobre el capital
El saldo es el dinero de las operaciones ya cerradas. El capital — equity — es el saldo más lo que ganan o pierden las posiciones abiertas en este instante.
Si abres una posición y se va en contra, tu saldo no se mueve. Tu capital sí.
Ejemplo: empiezas el día con 100.000 de saldo y el límite diario es el 3 %, así que el suelo del día está en 100.000 − 3 % de 100.000 = 97.000.
Al abrir:         saldo 100.000 · flotante 0
En el peor rato:  saldo 100.000 · flotante −3.200 · capital 100.000 − 3.200 = 96.800  ← aquí ya estás fuera
Un rato después:  saldo 100.000 · flotante −1.100 · capital 100.000 − 1.100 = 98.900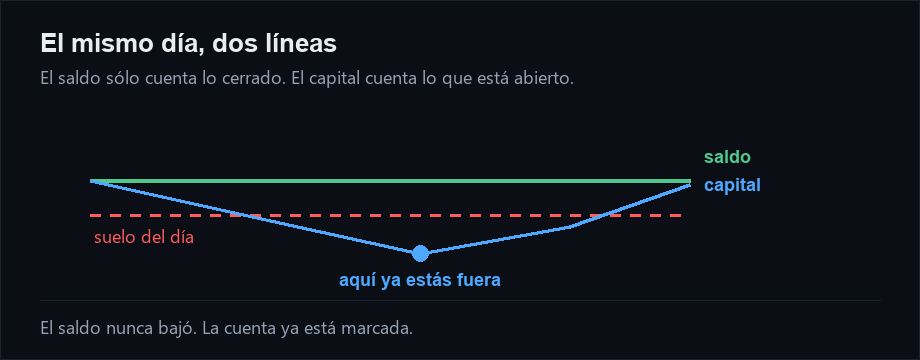
Esa línea del medio es un instante que puede durar diez segundos. No aparece en tu historial de operaciones, porque no hay operación cerrada. Aparece en el registro de la financiadora, si su regla mide el capital y no el saldo.
Y a las cinco de la tarde, cuando cierras la posición con una pérdida pequeña y te dices que has tenido un día discreto, la cuenta ya está marcada.
Las dos formas de calcular el límite de pérdida diaria
No todas las financiadoras la definen igual, y la diferencia importa más de lo que parece:
| Forma | Dónde fija el suelo | Consecuencia |
|---|---|---|
| Sobre el saldo al empezar el día | Un número fijo durante toda la jornada | Predecible: sabes tu suelo antes de abrir |
| Sobre el mayor entre saldo y capital al cierre del día anterior | Sube si llegas al corte con ganancia flotante | 🔴 Te quita aire, no te lo da |
La primera es la más predecible. Es la de FTMO en su modalidad de dos fases: el saldo de las 00:00, menos el 5 % del capital inicial. Si el día empieza en 100.000, el suelo está en 100.000 − 5 % de 100.000 = 95.000 y no se mueve (consultado en octubre de 2026).
La segunda es una trampa, y casi nadie la cuenta así. Es la de The5ers en su plan de dos fases: el 3 % del saldo o del capital con que cerró el día anterior, el que sea mayor (consultado en octubre de 2026). Parece buena —«si he ganado, mi suelo sube»— y es justo al revés. Mira los números:
Al corte:      saldo 100.000 · capital 102.000  (tienes 2.000 flotantes)
Base:          102.000        ← coge el MAYOR de los dos
Límite:        3 % de 102.000 = 3.060
Suelo del día: 102.000 − 3.060 = 98.940   ← y tu saldo real es 100.000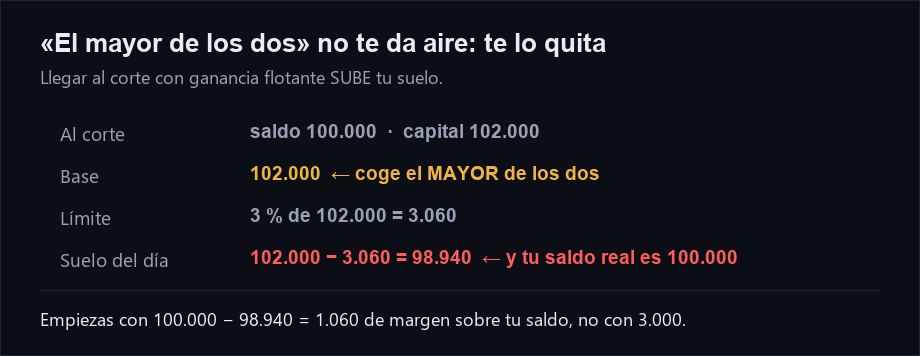
Ejemplo: has empezado la jornada con 100.000 − 98.940 = 1.060 de margen sobre tu saldo, y no con el 3 % de 100.000 = 3.000 que esperabas. Devolver una ganancia que todavía no habías cerrado cuenta como pérdida del día. Cuanto mejor ibas al llegar al corte, menos aire tienes.
Léelo en tu contrato antes de calcular nada. Es el único número de la regla que no puedes deducir.
A qué hora se reinicia el límite diario
Otra forma de perder la cuenta es más tonta: el día de la financiadora no empieza cuando empieza el tuyo.
Cada empresa fija su hora de corte. FTMO recalcula el límite a las 00:00 CE(S)T, que es la medianoche de Madrid. Pero su servidor de MetaTrader va en GMT+2 con horario de verano, y no cambia de hora el mismo día que Madrid. Lo habitual es que vaya una hora por delante: en tu gráfico el corte cae a la 01:00 del servidor, no a su medianoche. Pero FTMO avisó de que del 8 al 29 de marzo de 2026 la diferencia era de 2 horas (consultado en octubre de 2026).
Y lejos de Europa el corte cae en mitad del día. Bogotá va en UTC menos 5 horas: allí la medianoche de Madrid son las cinco o las seis de la tarde, según Madrid esté en horario de verano o de invierno. Tokio va en UTC más 9 horas: allí son las siete o las ocho de la mañana.
Y no todas usan la medianoche. En futuros, Topstep abre a las 17:00, hora central de EE. UU., y cierra a las 15:10 del día siguiente (consultado en octubre de 2026).
Lo que esto significa en la práctica: una posición abierta «ayer por la noche» puede estar contando contra el día de hoy, o la pérdida que acabas de cerrar puede estar imputada a un día que para ti ya terminó.
Y hay un detalle que casi nunca se menciona. En MetaTrader, la hora del servidor se lee así:
datetime ahora = TimeTradeServer();Según su documentación, esa hora no viene del servidor: la calcula el terminal, y depende del reloj de tu ordenador. La documentación no dice qué devuelve antes de que el terminal haya conectado, así que no lo des por bueno.
Si en ese instante el reloj llega a cero y tu cálculo del inicio del día corre entonces —al arrancar el terminal, por ejemplo—, tu «medianoche» cae en el origen del calendario de MQL5, que es el 1 de enero de 1970. El freno que creías tener está midiendo contra un suelo imaginario.
Es un fallo de una línea que no da síntoma: todo funciona, los números salen, y el freno no frena.
Por qué un riesgo pequeño por operación acaba rozando el límite
Supón que tienes 3 operaciones abiertas y arriesgas el 0,5 % en cada una: la pérdida máxima planeada es 3 × 0,5 % = 1,5 %.
Si las tres son EURUSD, GBPUSD y AUDUSD en la misma dirección, no tienes tres operaciones. Tienes una sola, del tamaño de las tres juntas y con tres comisiones, porque las tres responden al dólar. Cuando el dólar se mueve en contra, se mueven las tres a la vez.
El límite no mide tu riesgo por operación. Mide la suma de todo lo que está abierto en el peor instante del día. Y ese instante es exactamente cuando tus posiciones están correlacionadas, porque es cuando se alinean.
Ésta es la razón por la que un plan de riesgo correcto sobre el papel se rompe en una cuenta real: el papel suma por separado, el mercado las mueve juntas. (Lo desarrollamos aparte en Tres entradas no son tres riesgos.)
Qué pasa si rompo el drawdown diario
Depende de la empresa, y conviene saberlo antes.
En un reto de FTMO, superar la pérdida diaria máxima es incumplir una regla básica, y el reto se da por no superado. Da igual que la pérdida total esté holgada. Y la cuota: según FTMO, en el reto de dos fases puede devolverse con el primer retiro de recompensa, y en el de una fase no se devuelve (consultado en octubre de 2026).
No todas hacen lo mismo. En Topstep el límite diario es opcional en el Trading Combine y en la Express Funded Account, y automático en la Live Funded Account. Al tocarlo se cierran las posiciones, se cancelan las órdenes pendientes y no hay operaciones nuevas hasta las 17:00, hora central, de la sesión siguiente. La cuenta sigue siendo apta para la financiación (consultado en octubre de 2026).
Por eso la conclusión práctica no es «arriesga menos». Es que el límite de pérdida diaria es una condición que hay que vigilar de forma continua, y un operador delante de una pantalla no puede hacerlo.
Lo que hay que vigilar son tres cosas, en este orden:
1. El suelo del día, calculado al primer tick válido de la jornada y no antes — con el reloj del servidor, y comprobando que no es cero. 2. El capital, no el saldo, y a cada tick. 3. Lo que falta para el suelo, visible. No un aviso cuando ya pasó: la distancia, mientras hay tiempo de hacer algo.
Y una cuarta que es la que de verdad decide: qué pasa cuando se llega. Un aviso que aparece cuando ya estás fuera no es una protección, es un acta. El freno tiene que actuar antes del número, no en el número.
En MQL5, lo mínimo honesto es algo así:
// El suelo se fija UNA vez al día, y sólo con un reloj válido.
if(m_inicio_del_dia == 0 || EsOtroDia(TimeTradeServer()))
{
   datetime servidor = TimeTradeServer();
   if(servidor == 0) return;            // reloj sin valor: no se decide
   m_suelo = SaldoDeInicio() * (1.0 - m_limite);
   m_inicio_del_dia = servidor;
}

// Y se compara contra el CAPITAL, a cada tick.
double capital = AccountInfoDouble(ACCOUNT_EQUITY);
if(capital <= m_suelo) Frenar();
Fíjate en el return que va justo después de comprobar el reloj. No es defensivo por costumbre: es la diferencia entre un vigilante y un adorno. Sin él, un reloj a cero deja m_inicio_del_dia en 0. La condición m_inicio_del_dia == 0 se cumple en todos los ticks, y el suelo se recalcula sin parar sobre un saldo que ya bajó: persigue a la pérdida en vez de frenarla.
Lo que no arregla ningún código
Un límite bien vigilado te dice cuándo parar. No te dice por qué llegaste ahí.
Un día malo no suele empezar con una pérdida grande. Empieza con una pequeña y con la operación que iba a recuperarla. Ése es el mecanismo, y es humano, no técnico: la segunda operación no se toma por una razón de mercado, se toma por una razón de contabilidad personal.
La única defensa real contra eso es un freno que no negocie contigo. Y para que no negocie, tiene que estar escrito antes de que lo necesites.
Esto es parte de lo que hace Stancel, un software de escritorio para MetaTrader 5 que dibuja sobre el gráfico tu riesgo abierto y el permiso que te queda, y mide la pérdida del día contra tu límite en cada tick. El cálculo de arriba está publicado para que puedas escribirlo tú.