Riesgo por correlación: tres entradas no son tres riesgos
Casi todo el material sobre gestión de riesgo explica cómo calcular el tamaño de una posición. Es la parte fácil, y es la parte que casi todo el mundo hace bien.
El problema no es la operación: es el riesgo por correlación de la segunda y la tercera, abiertas a la vez.
El plan y lo que pasa
Supón que tienes 3 operaciones abiertas y arriesgas el 0,5 % en cada una: la pérdida máxima planeada es 3 × 0,5 % = 1,5 %.
Ahora mira cuáles son:
EURUSD   compra   0,5 %
GBPUSD   compra   0,5 %
AUDUSD   compra   0,5 %
No tienes tres operaciones independientes. Tienes tres operaciones correlacionadas: una posición corta en dólar dividida en tres tickets, con tres comisiones y tres diferenciales.
Las tres cotizan contra el dólar, como casi todo en divisas: según el Banco de Pagos Internacionales, el dólar estuvo en uno de los dos lados del 89,2 % de las operaciones en abril de 2025. Si el dólar se fortalece, las tres tienden a perder a la vez, aunque no necesariamente lo mismo. Tu riesgo planeado se parece más a una sola posición que a tres — y en un movimiento fuerte, con el deslizamiento y el ensanchamiento del diferencial, puede salir peor.
La suma es correcta. Lo que está mal es creer que son independientes.
El riesgo por correlación es lo que junta las tres en una
El error de verdad no es el que acabo de contar. Es éste, y es el que se come cuentas financiadas:
Si tus tres operaciones fueran de verdad independientes, lo normal sería que no perdieran las tres el mismo día. Así que un operador prudente que suma el riesgo de posiciones independientes está, en la práctica, arriesgando menos de lo que suma — y se acostumbra a ese margen.
Luego sube el tamaño. No por codicia: porque la experiencia le dice que el riesgo real es menor que el calculado. Y durante meses tiene razón.
El día que todo se mueve a la vez, el margen desaparece y el riesgo calculado se cobra entero, sobre un tamaño que se calibró para un mundo de posiciones independientes. Y ese día suele ser un día malo: en los episodios de tensión, activos que antes se compensaban caen juntos. El Fondo Monetario Internacional lo describió en febrero de 2026 con las acciones y los bonos.
La correlación no es un ajuste fino. Es el mecanismo por el que un sistema que funcionó dos años puede reventar en una tarde.
Cómo calcular la exposición neta por divisa
No hace falta una matriz de correlaciones. Hace falta contar.
Para divisas: mira la exposición neta por divisa, no por par. Cada par son dos divisas, una larga y una corta.
EURUSD compra 0,5 %  ->  EUR +0,5   USD −0,5
GBPUSD compra 0,5 %  ->  GBP +0,5   USD −0,5
AUDUSD compra 0,5 %  ->  AUD +0,5   USD −0,5
                         ────────────────────
                         USD 3 × (−0,5) = −1,5   <-- tu operación de verdad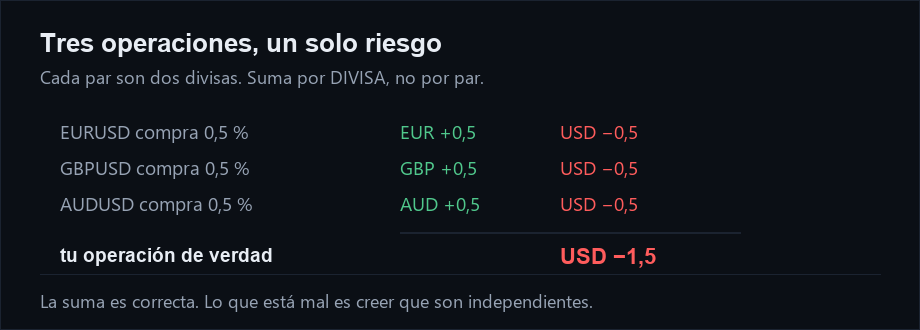
Esa última línea es tu riesgo. Las otras tres parecen tres riesgos pequeños sobre tres cosas distintas; la del dólar es uno solo, la suma de los tres, sobre una sola cosa.
Para índices: no des por hecho que cuatro índices son cuatro riesgos. Lo prudente es suponer que los índices americanos —S&P, Nasdaq, Dow, Russell— están correlacionados hasta que lo midas tú: cuatro posiciones en cuatro índices americanos cuentan como una sola con cuatro nombres. Y si buscas diversificar con índices de otras regiones, mídelo también antes de darlo por hecho.
Para materias primas: el oro y la plata se mueven en la misma dirección, y la plata con más fuerza. Según el Consejo Mundial del Oro, la plata amplifica los movimientos del oro y su volatilidad es aproximadamente el doble (informe de marzo de 2026). Dos posiciones en la misma dirección en los dos metales no son dos riesgos independientes.
La ilusión de las tres estrategias
Hay una versión de este error que engaña incluso a quien conoce la correlación: tener tres sistemas distintos operando a la vez.
Un seguidor de tendencia, uno de reversión a la media y un sistema de ruptura de rango suenan a diversificación perfecta. Y lo son en el eje de la lógica.
Pero si los tres operan los mismos mercados en las mismas horas, en el eje que importa —el de qué pasa cuando el mercado se mueve mucho a la vez— pueden acabar alineados, y entonces tu exposición real no es la suma de tres planes separados.
La pregunta que lo resuelve no es «¿son estrategias distintas?». Es «¿pueden estar las tres abiertas, en la misma dirección, en el mismo mercado, al mismo tiempo?». Si la respuesta es sí, hay que limitarlo explícitamente, porque ocurrirá.
Cuánto riesgo puedo tener abierto a la vez
La conclusión práctica cabe en una frase: el límite útil no es el riesgo por operación, es el riesgo simultáneo total.
Un plan honesto tiene los dos.
Ejemplo de un plan con los dos límites
Los valores son los que usamos nosotros. No son una norma: ajústalos a tu cuenta.
| Límite | Valor del ejemplo | Qué protege |
|---|---|---|
| Riesgo por operación | 0,1 % – 0,5 % | que una entrada mala no importe |
| Riesgo simultáneo total | 1 % – 2 % | que un día malo no importe |
| Exposición neta por divisa o sector | igual al total | que tres tickets no sean uno |
El límite que casi nadie escribe
El de en medio es el que casi nadie tiene escrito, y es el único que habla el mismo idioma que el límite diario de una financiadora. Un límite diario como el de FTMO se mide sobre el capital: el saldo más el resultado de todas las posiciones abiertas, con sus swaps y sus comisiones. Todo lo abierto cuenta a la vez (reglas consultadas en octubre de 2026).
Si tu plan limita el riesgo por operación y no el simultáneo, estás calculando una cosa y siendo evaluado por otra.
Y por qué hay que verlo, no calcularlo
Todo lo de arriba se puede hacer con una hoja de cálculo antes de abrir. El problema es que las posiciones no se abren todas a la vez: se abren a lo largo de la mañana, cada una con su razón, y nadie recalcula la exposición neta en la tercera.
Por eso esto no es un consejo de disciplina. Es un requisito de instrumentación: el riesgo simultáneo tiene que estar en la pantalla, actualizándose, antes de que la tercera entrada sea una decisión.
Un número que hay que calcular a mano es un número que no se consulta el día que hace falta.
Stancel dibuja sobre el gráfico tu riesgo abierto y el permiso que te queda del día. Está hecho para esta pregunta concreta: la que nadie se hace en la tercera entrada.