Cuenta propia o fondeada: lo que de verdad cambia
Casi todo lo que se escribe sobre esto compara capital: «con una fondeada operas un capital que no has puesto». Es cierto y es lo de menos.
La decisión entre cuenta propia o fondeada no se juega en cuánto dinero mueves. Se juega en qué pasa el día que tengas un mal día — y ese día llega en las dos.
El mismo mal día, dos finales
Ejemplo: pierdes un 4 % en una sesión, y el límite diario de tu cuenta fondeada es justo el 4 %. Mala racha, una entrada forzada, da igual.
Cuenta propia      −4 %  →  mañana sigues operando con 100 % − 4 % = 96 %
Cuenta fondeada    −4 %  →  si el límite diario es el 4 %, se acabó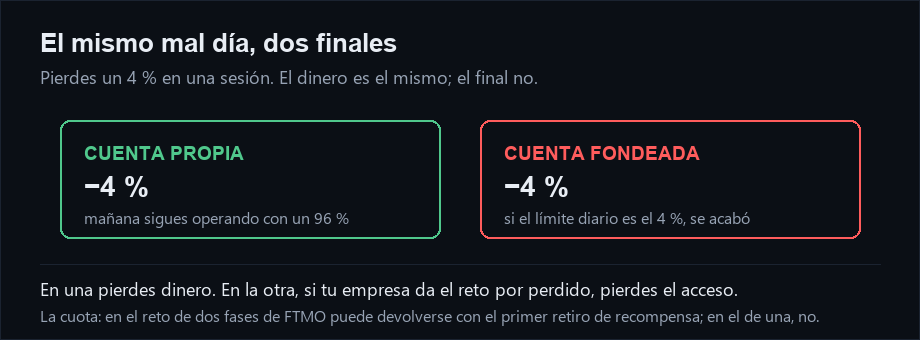
En la primera has perdido dinero. En la segunda, si tu empresa da el reto por perdido al tocar el límite, has perdido el acceso, y con él lo que pagaste por el reto. El capital nunca fue tuyo; la oportunidad sí, y no vuelve.
La cifra y la consecuencia las pone cada empresa. FTMO, por ejemplo, fija la pérdida diaria máxima en el 5 % del capital inicial en su modalidad de dos fases y en el 3 % en la de una (reglas consultadas en octubre de 2026).
🔑 Eso es lo que estás comprando en una fondeada: no capital, sino un juego de reglas. Y las reglas no negocian contigo un martes a las cinco de la tarde.
Qué pasa si suspendo el reto de fondeo
Depende de la empresa. En FTMO, superar la pérdida diaria máxima es incumplir una regla básica, y el reto se da por no superado. Dentro de ese reto no hay segunda oportunidad, y da igual que la pérdida total estuviera holgada (consultado en octubre de 2026).
Lo que pierdes:
| El dinero del reto | En el reto de dos fases de FTMO, entre 89 € y 1.080 € según el tamaño (precios publicados). Puede devolverse con el primer retiro de recompensa; en el reto de una fase no se devuelve (condiciones, consultado en octubre de 2026) |
| El tiempo | Semanas de operativa que no cuentan para nada |
| La inercia | Volver a empezar con la cabeza del que ya falló una vez |
Lo tercero es lo caro, y es lo que no sale en ninguna comparativa.
¿Están reguladas por la CNMV las cuentas de fondeo?
La cuenta en sí, no. Lo dijo la propia CNMV en un aviso fechado el 6 de junio de 2019: ni la apertura de las «cuentas de trading financiadas» ni los cursos ligados a ellas entran en su ámbito de actuación. Sí supervisa lo que se haga desde esas cuentas en los mercados. Y en el mismo aviso advierte del riesgo de fraude o engaño. El aviso es un PDF; la agencia Servimedia lo recogió con las mismas palabras de la CNMV.
Estas empresas tampoco se presentan como brókeres. FTMO, por ejemplo, avisa de que todas las cuentas que da a sus clientes son de demostración, con fondos ficticios, y de que se opera en un entorno simulado. Firmas un acuerdo con una empresa privada. Eso significa que si una cierra, cambia las reglas a mitad o te discute un pago, no tienes detrás al organismo que sí tendrías con un bróker supervisado.
No es un argumento para no usarlas — las usa mucha gente. Es un argumento para no poner ahí lo que no te puedas permitir perder, y para leerte las condiciones de pago antes de las de operativa.
Cuánto capital necesito para operar por mi cuenta
La pregunta está mal hecha, y por eso casi nadie acierta a contestarla.
No necesitas una cifra: necesitas que el tamaño de tu riesgo por operación sea operable. El bróker no te deja abrir menos de su volumen mínimo —en MetaTrader 5 es la propiedad SYMBOL_VOLUME_MIN de cada símbolo—, y ese mínimo fija el riesgo más pequeño que puedes ejecutar con un stop dado. Si tu plan pide menos que eso, no puedes ejecutar tu propio plan.
De ahí sale el número de verdad:
capital mínimo = (lote mínimo × valor del punto por lote × stop típico) / riesgo por operaciónEjemplo: tu bróker admite 0,01 lotes, el punto vale 10 € por lote y tu stop típico son 20 puntos. La operación más pequeña que puedes abrir arriesga 0,01 × 10 × 20 = 2 €. Si tu plan arriesga el 0,5 % por entrada, necesitas 2 / 0,005 = 400 € para poder ejecutarlo. Con un stop de 100 puntos y un 0,25 % por entrada, la operación mínima arriesga 0,01 × 10 × 100 = 10 €, y hacen falta 10 / 0,0025 = 4.000 €.
Y ése es el mínimo para abrir una operación, no para afinar su tamaño: el volumen sube por escalones, así que cerca del mínimo tu riesgo real salta de escalón en escalón.
Por debajo de eso, una cuenta propia te obliga a arriesgar más de lo que tu plan dice — y entonces el plan no es tu plan. Ahí una fondeada no es una comodidad: es una forma de operar el tamaño correcto.
Cómo tributa una cuenta fondeada en España
Son dos cosas distintas y conviene no mezclarlas:
- Cuenta propia: según el manual de la Agencia Tributaria para la renta de 2025, las ganancias y pérdidas patrimoniales que salen de transmitir elementos patrimoniales van a la base del ahorro del IRPF. La escala de esa base empieza en el 9,50 % estatal más el 9,50 % autonómico: 9,50 % + 9,50 % = 19 % en el primer tramo. Si tu operativa entra ahí o no, te lo confirma un asesor fiscal.
- Cuenta fondeada: no estás vendiendo nada tuyo: cobras de una empresa por un contrato. No des por hecho que se declara igual que la cuenta propia. Cómo se califica lo que cobras es una pregunta para un asesor fiscal.
No soy tu asesor y esto no es asesoramiento fiscal: pregúntale a uno antes de cobrar la primera recompensa. Lo pongo porque afecta a la comparación. FTMO, por ejemplo, reparte el 80 % del beneficio en su modalidad de dos fases (consultado en octubre de 2026). Un 80 % que tributa de una manera y un 100 % que tributa de otra no se comparan a ojo.
Cuenta propia o fondeada: entonces, ¿cuál?
Ninguna de las dos es mejor. Son dos problemas distintos:
| Si tu limitación es… | Entonces |
|---|---|
| Capital — no puedes ejecutar tu plan al tamaño correcto | Fondeada |
| Disciplina — te saltas tus propias reglas | 🔴 Ninguna de las dos todavía |
| Nada, tienes capital y método | Propia, y duermes mejor |
La fila del medio es la importante, y es la que nadie quiere leer. Una cuenta fondeada no arregla la indisciplina: la cobra. Lo que en cuenta propia es un mes malo, ahí puede ser el final del camino.
Lo que cambia la decisión, y no es el capital
Si eliges fondeada, el límite diario deja de ser un consejo y pasa a ser la línea de la que depende todo. Y es una línea que hay que vigilar de forma continua, porque se puede cruzar sin cerrar ninguna operación — con el capital flotante, en diez segundos, sin que aparezca en tu historial.
Eso ya no es una decisión de cuenta: es una de instrumentación. (Lo contamos entero en El límite de pérdida diaria no mide lo que crees.)
Stancel es un software de escritorio para MetaTrader 5 que dibuja sobre el gráfico tu riesgo abierto y el permiso que te queda, y mide la pérdida del día contra tu límite en cada tick. Sirve igual en una cuenta propia; en una fondeada, ese límite es el que decide si un mal día es el último.